
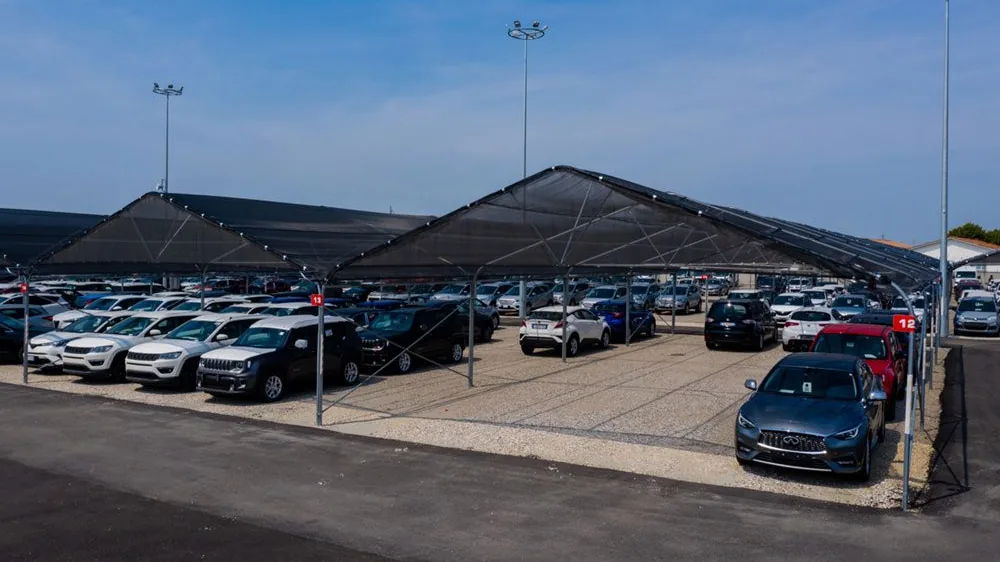
Le devis de la couverture anti-grêle est sur la table. À ce stade, pour un DAF, un responsable des achats ou un fleet manager, la question change : non plus seulement combien coûte la structure, mais en combien de temps l'investissement peut être amorti par rapport aux dommages qu'elle évite.
Dire qu'une couverture peut se rentabiliser en deux ans ne signifie pas que chaque installation obtiendra automatiquement un retour en 24 mois. Le résultat dépend de la valeur des biens exposés, de l'historique des sinistres, des conditions d'assurance, des coûts supportés pendant les immobilisations opérationnelles et de l'investissement nécessaire pour protéger ce site précis.
Deux ans : un objectif à vérifier, pas une garantie
Pour mesurer le retour sur investissement, il faut d'abord distinguer deux notions :
- Délai de récupération (payback) : le temps nécessaire pour que les coûts évitables estimés compensent l'investissement initial.
- ROI : le rapport entre le bénéfice économique net et le capital engagé, sur une période définie.
Pour une première estimation du délai de retour, on peut utiliser une relation simplifiée :
Les dommages liés à la grêle étant variables et ne se reproduisant pas avec une régularité annuelle, le test des 24 mois est une estimation de scénario fondée sur l'exposition et sur les données historiques de l'entreprise : il ne prévoit ni ne garantit que ces coûts seront effectivement évités sur la période de deux ans considérée.
Vous souhaitez vérifier le payback sur votre site ?
Demandez une évaluation technique Euromet pour définir la configuration et l'investissement.
Quels coûts intégrer dans le calcul
Le risque le plus courant est de se limiter au coût de réparation de la carrosserie. Pour une entreprise, pourtant, un événement peut avoir des conséquences économiques multiples. Le calcul doit inclure uniquement celles réellement pertinentes pour son modèle opérationnel et, parmi elles, seulement la part que la structure contribue effectivement à éviter.
| Poste à vérifier | Donnée de l'entreprise à utiliser |
|---|---|
| Dommages non remboursés | Factures et historique des sinistres restés effectivement à la charge de l'entreprise. |
| Franchises et découverts | Conditions prévues par les polices en vigueur. |
| Immobilisation des véhicules | Jours d'indisponibilité et coût opérationnel correspondant, documentable. |
| Véhicules de remplacement | Locations ou services externes supportés pendant l'immobilisation. |
| Dépréciation des actifs | Perte de valeur effectivement significative pour le stock ou les véhicules de l'entreprise. |
| Coûts administratifs | Temps et ressources consacrés aux expertises, démarches et gestion des sinistres. |
| Impact sur l'assurance | Uniquement les variations de prime ou de conditions effectivement confirmées par le courtier ou l'assureur. |
Le test des 24 mois
Une fois les données réunies, le test des 24 mois peut s'organiser en trois scénarios :
| Coûts évitables estimés sur 24 mois | Résultat | Interprétation |
|---|---|---|
| Inférieurs à l'investissement | Payback au-delà de 24 mois | Le modèle n'atteint pas encore le point d'équilibre sur la période considérée. |
| Égaux à l'investissement | Point d'équilibre à 24 mois | Le modèle atteint le point d'équilibre à 24 mois. |
| Supérieurs à l'investissement | Payback en moins de 24 mois | Le modèle indique un point d'équilibre en moins de 24 mois. |
L'intérêt de cette méthode est de permettre de discuter du délai de retour sans recourir à des pourcentages génériques ou à des statistiques qui pourraient ne pas représenter le site concerné. La donnée réellement utile est celle de l'entreprise.
Où trouver les chiffres pour le calcul
Avant d'estimer le payback, il est utile d'impliquer plusieurs fonctions de l'entreprise :
- Administration et assurances : franchises, découverts et historique des sinistres.
- Fleet manager : jours d'immobilisation, véhicules de remplacement et indisponibilité.
- Direction commerciale : éventuelles conséquences sur le stock ou les livraisons.
- Devis technique : l'investissement nécessaire pour protéger la zone.
Quand un payback de deux ans devient plus plausible
Le retour en 24 mois est plus facilement atteignable lorsque l'exposition économique est élevée par rapport à l'investissement requis : parkings accueillant de nombreux véhicules, stock de valeur, franchises importantes ou coûts opérationnels significatifs en cas d'indisponibilité des véhicules.
À l'inverse, si les actifs exposés sont peu nombreux, les dommages historiques marginaux et la part effectivement supportée par l'entreprise faible, le payback peut demander plus de temps. Dans ce second cas, l'évaluation ne devrait pas s'arrêter au seul délai de retour : protection du capital, continuité opérationnelle et réduction de la variabilité des coûts ont une valeur de gestion même lorsque l'équilibre n'est pas atteint en 24 mois.
Attention aux assurances dans le calcul du ROI
La présence d'une police ne ramène pas automatiquement à zéro le coût économique d'un épisode de grêle. Franchises, découverts, plafonds, conditions contractuelles et délais de gestion peuvent laisser une part du risque à la charge de l'entreprise.
Parallèlement, il n'est pas correct d'intégrer automatiquement dans le ROI une présumée économie sur la prime : l'éventuel effet sur les conditions de la police doit être vérifié auprès de l'assureur ou du courtier et n'être inclus dans le calcul que lorsqu'il existe une confirmation concrète.
Ce qu'Euromet apporte au calcul
L'évaluation du payback naît de la réunion de deux ensembles d'informations. D'un côté, les données de l'entreprise : valeur des actifs, sinistres, franchises, coûts opérationnels et conditions d'assurance. De l'autre, le projet de la structure : surface à protéger, plan, configuration, caractéristiques du site et investissement nécessaire.
Euromet définit la seconde partie par une visite technique, une conception sur mesure et un devis détaillé. Le calcul devient fiable lorsque les deux blocs sont rapprochés, sans remplacer les données réelles par des moyennes génériques.
Questions fréquentes (FAQ)
Euromet : le ROI part de deux données réelles
Euromet a réalisé plus de 1 000 projets en Italie et en Europe. Pour évaluer le retour économique d'une nouvelle couverture, cette expérience de conception sert à définir l'une des deux grandeurs fondamentales : ce que coûte la protection correcte de ce site. L'autre grandeur vient de l'entreprise : ce que coûte le fait de laisser ses actifs exposés, sur la base de sinistres, franchises et conséquences opérationnelles réellement documentés. C'est de la rencontre de ces deux chiffres que naît un payback crédible.
Demandez une évaluation technique Euromet pour définir la configuration et l'investissement de la couverture
En confrontant le devis à l'historique des coûts de l'entreprise, vous pouvez vérifier le point d'équilibre sur votre site.